

令和9年度から適用される個人市・県民税の主な改正点
令和8年度税制改正において、給与所得控除の見直し、扶養控除等に係る所得要件の改正、住宅ローン控除の延長が行われました。
※この改正は令和8年1月1日から12月31日までの収入を基礎とする令和9年度の個人市・県民税から適用されます。
給与所得控除の見直し
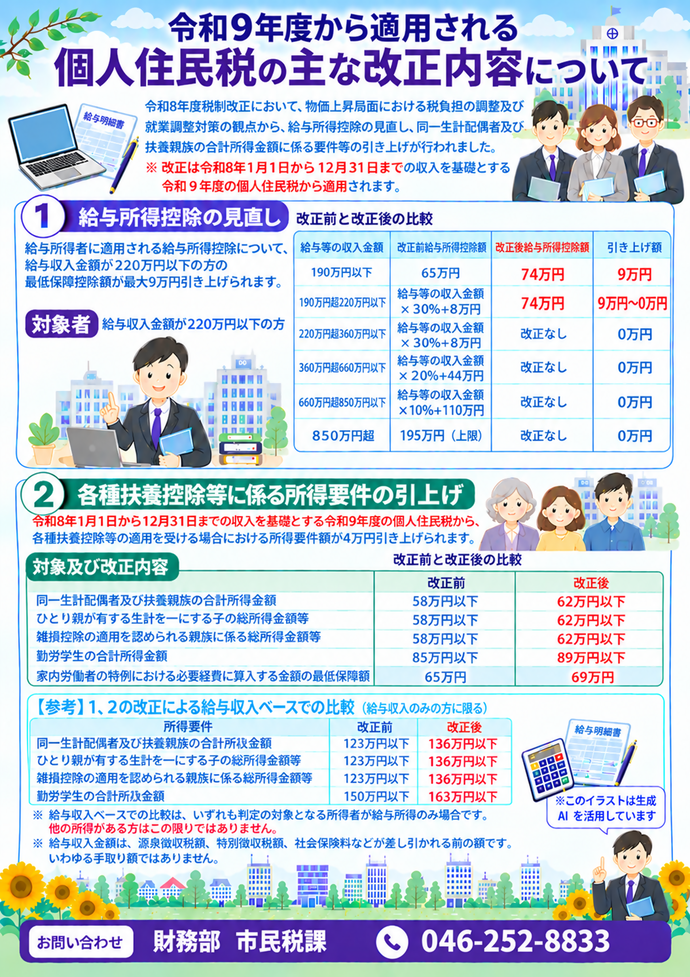
- 給与所得者に適用される給与所得控除について、最低保証控除額が69万円に引き上げられます。また、令和9年度および令和10年度は5万円加算され、最低保証控除額が74万円となります。
※実際の給与所得控除額は「所得税法別表第五」により求めた給与所得控除額になるため、上記で求めた金額と異なる場合があります。給与収入金額
改正前
給与所得控除額改正後
(令和9.10年度)
給与所得控除額1,900,000円以下
650,000円
740,000円
1,900,001円 ~ 2,200,000円
給与収入金額×30%+80,000円 740,000円
2,200,001円 ~ 3,600,000円
給与収入金額×30%+80,000円
改正なし
3,600,001円 ~ 6,600,000円
給与収入金額×20%+440,000円
改正なし 6,600,001円 ~ 8,500,000円
給与収入金額×10%+1,100,000円
改正なし 8,500,001円以上
1,950,000円(上限)
改正なし
※給与所得控除の改正に伴い、家内労働者等の事業所得等の所得計算の特例についても、必要経費に算入する金額の最低保障額が69万円(改正前:65万円)に引き上げられます。
※個人市・県民税が非課税となる方は、原則として、前年の合計所得金額が45万円以下の方となります。(給与収入のみを受け取られる方の場合、令和9年度および令和10年度は給与収入金額が119万円以下であれば、個人市・県民税は非課税となります) - 令和9年度および令和10年度の給与等の収入金額が69万1,000円以上220万円未満である場合には、その給与等に係る給与所得の金額について、上記1.にかかわらず、次の金額となります。
給与等の収入金額 その給与等に係る給与所得の金額 691,000円以上741,000円未満 なし 741,000円以上2,191,000円未満 収入金額-740,000円 2,191,000円以上2,193,000円未満
1,451,000円 2,193,000円以上2,196,000円未満 1,453,000円 2,196,000円以上2,200,000円未満 1,456,000円
扶養親族等の所得要件の改正
各種控除などの適用を受ける場合における所得要件が次の通り引き上げられます。
| 所得要件 |
改正前 (令和8・9年分における収入が給与だけの場合の収入金額) |
改正後 (令和8・9年分における収入が給与だけの場合の収入金額) |
|---|---|---|
| 同一生計配偶者および扶養親族の合計所得金額 |
580,000円以下 (1,230,000円以下) |
620,000円以下 (1,360,000円以下) |
| ひとり親が有する生計を一にする子の総所得金額等 |
580,000円以下 (1,230,000円以下) |
620,000円以下 (1,360,000円以下) |
| 雑損控除の適用を認められる親族に係る総所得金額等 |
580,000円以下 (1,230,000円以下) |
620,000円以下 (1,360,000円以下) |
| 勤労学生の合計所得金額 |
850,000円以下 (1,500,000円以下) |
890,000円以下 (1,630,000円以下) |
※上記は、令和9年度の個人住民税(令和8年1月から12月の収入)から適用されます。
住宅ローン控除の延長
住宅借入金等特別税額控除(住宅ローン控除)について、適用期限が5年延長され、令和8年1月1日から令和12年12月31日までの入居者を対象とすることとなりました。住宅ローン控除の適用条件や借入限度額などにつきましては、国土交通省のホームページ(外部サイト)をご覧ください。

所得税の改正
所得税では、上記のほか基礎控除額が見直され、令和8年分から適用されます。詳しくは国税庁ホームページ(外部サイト)をご参照ください。
※個人市・県民税の基礎控除額(43万円)に変更はありません。
このページに関するお問い合わせ
市民税課 市民税係(市民税)
〒252-8566 座間市緑ケ丘一丁目1番1号
電話番号:046-252-8833 ファクス番号:046-255-3550
お問い合わせは専用フォームをご利用ください。
